
Na preventivní prohlídku u praktického lékaře má dospělý člověk nárok jednou za dva roky a mamografický screening hradí pojišťovna ženám od 45 let. Od 1. ledna 2027 může zaměstnavatel tyto hranice na vlastní náklady posunout, a to bez daně a bez ročního limitu. Umožňuje to novela zákona o daních z příjmů, která vyšla ve Sbírce zákonů 7. října jako zákon č. 180/2026 Sb.
Novelu je snadné vzít jen jako daňovou změnu. Můj pohled je ale ten, že jde i o důvod zrevidovat si, za co firmy dnes ve zdravotních benefitech platí a co z toho zaměstnanci opravdu využívají.
Prevence je nová kategorie, ne vyšší limit
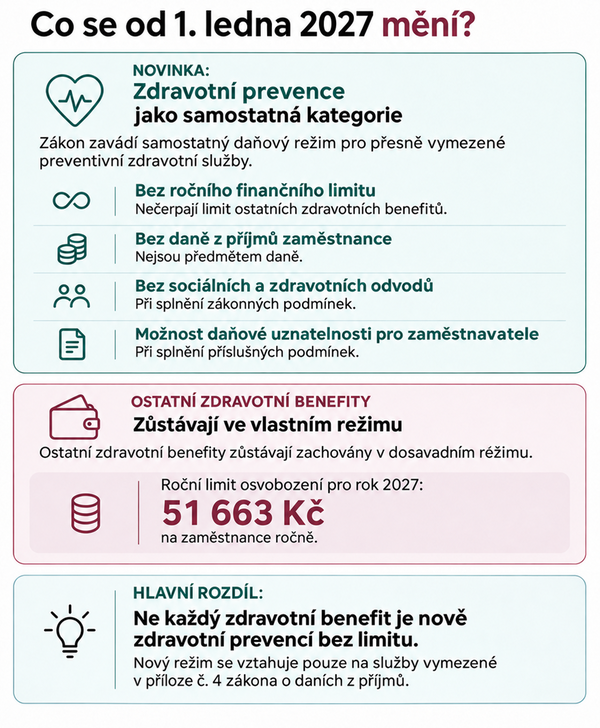
Dosavadní zdravotní benefity zůstávají. Příspěvky na vitamíny, vybrané zdravotní pomůcky nebo léčebnou lázeňskou péči dál podléhají ročnímu limitu ve výši průměrné mzdy. Pro rok 2027 jde o 51 663 Kč. Senát sice navrhoval tento strop zrušit, Poslanecká sněmovna ale jeho návrh přehlasovala.
Vedle benefitů vzniká od roku 2027 samostatná kategorie zdravotní prevence. Do limitu se nezapočítává, u zaměstnance není předmětem daně podle § 6 odst. 7 písm. f) zákona o daních z příjmů a zaměstnavatel si ji může uplatnit jako daňově uznatelný náklad. Protože nejde o zdanitelný příjem, nevstupuje ani do vyměřovacího základu pro sociální a zdravotní pojištění.
Zákon povoluje pět oblastí
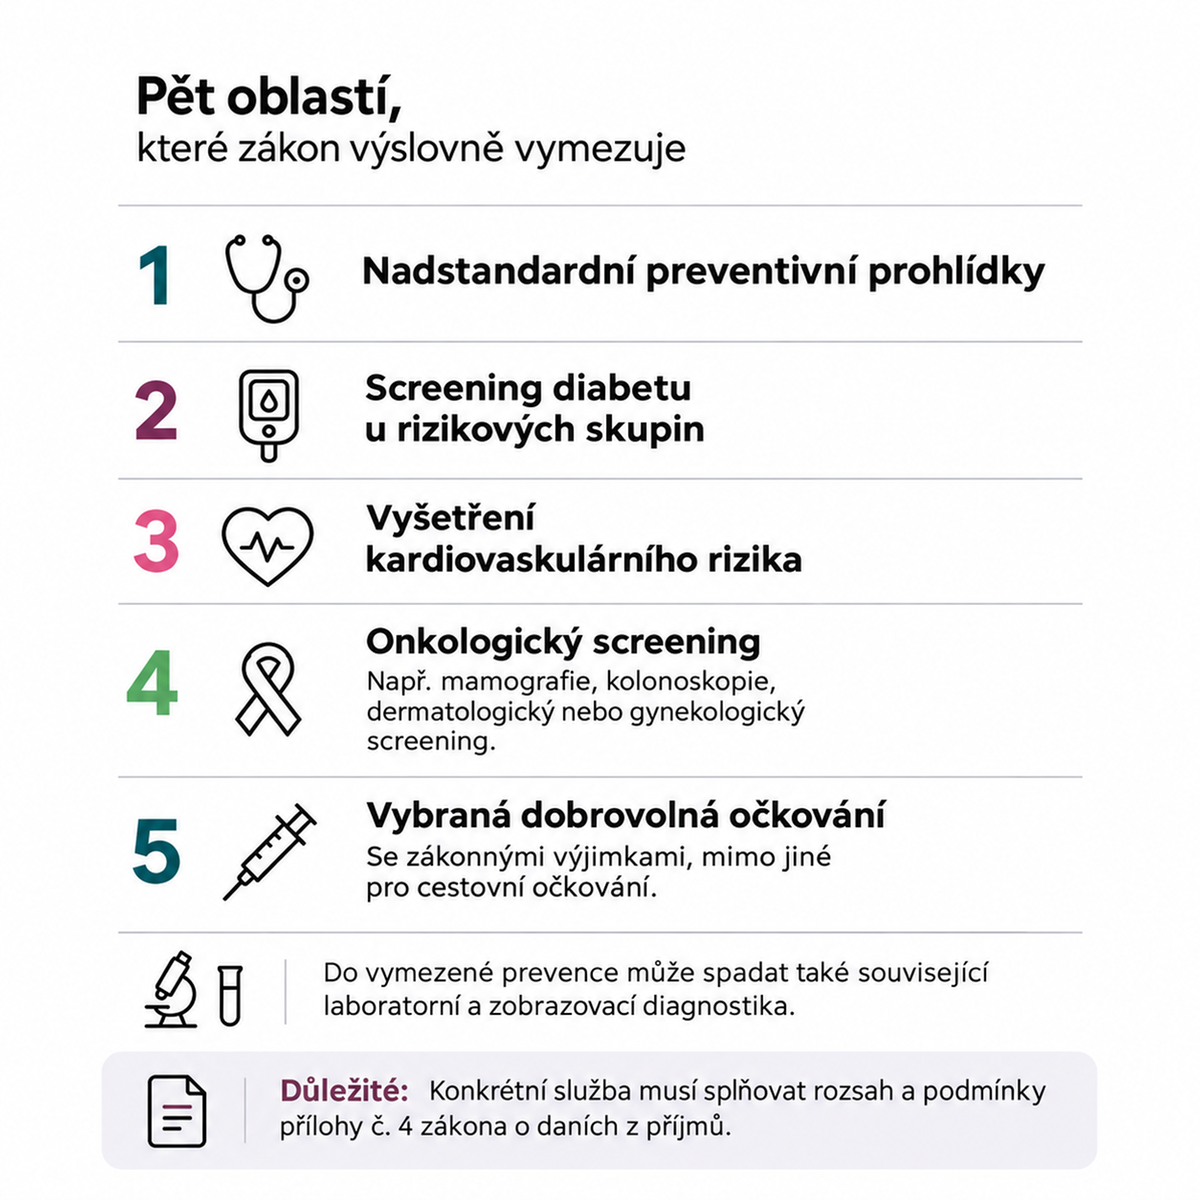
Co je prevence, neurčuje firma ani lékař. Podrobný výčet obsahuje nová příloha č. 4 zákona o daních z příjmů. Ve stručnosti jde o tyto oblasti:
- nadstandardní preventivní prohlídky nad rámec toho, co hradí veřejné zdravotní pojištění,
- screening diabetu u rizikových skupin,
- vyšetření kardiovaskulárního rizika, tedy posouzení rizikových faktorů onemocnění srdce a cév,
- onkologické screeningy, například mamografie, kolonoskopie, dermatologický nebo gynekologický screening,
- vybraná dobrovolná očkování.
K těmto oblastem patří i související laboratorní a zobrazovací vyšetření. U očkování platí výjimky. Do režimu nespadají pravidelná, zvláštní a mimořádná očkování podle vyhlášky č. 537/2006 Sb., cestovní očkování ani očkování, která hradí pojišťovna.
Zaměstnavatel může platit jen to, co nehradí pojišťovna
Pro zaměstnavatele je podstatné správně rozlišit zdravotní služby hrazené z veřejného zdravotního pojištění a preventivní péči, kterou si zaměstnanec platí jako samoplátce. Do nového daňového režimu spadají jen služby, které splňují podmínky zákona.
Zaměstnavatel také musí zabránit tomu, aby byl stejný výdaj proplacen dvakrát. Pokud zaměstnanec dostane příspěvek z fondu prevence své zdravotní pojišťovny, může zaměstnavatel za splnění zákonných podmínek uhradit zbytek nákladů. Ministerstvo financí předpokládá, že způsob prokazování úhrady a případných příspěvků pojišťovny upraví zaměstnavatelé ve vnitřních předpisech.
Generální finanční ředitelství podle svého vyjádření z října 2026 další metodické upřesnění nepřipravuje. Pro daňové posouzení rozhoduje skutečný obsah poskytnuté zdravotní služby, ne obchodní název preventivního programu.
Výchozím bodem je proto přehled preventivní péče, kterou už hradí zdravotní pojišťovny. Dospělí mají nárok na preventivní prohlídku u praktického lékaře jednou za dva roky a na zubní preventivní prohlídku jednou ročně. Ženy od 15 let mají hrazenou každoroční gynekologickou prohlídku a od 45 let mamografický screening jednou za dva roky. Od 45 let mohou muži i ženy podstoupit také screening rakoviny tlustého střeva a konečníku. Co je nad tento rámec, může platit zaměstnavatel.
V praxi může firma zaměstnancům nabídnout například rozšířenou preventivní prohlídku nad rámec péče hrazené pojišťovnou. Jinou možností je preventivní vyšetření prsů pro ženy ve věku 40 až 44 let, které ještě nemají nárok na hrazený mamografický screening. Konkrétní vyšetření, například mamografie nebo ultrazvuk, by mělo vždy odpovídat zdravotním potřebám ženy a doporučení lékaře.
Nabídka ještě neznamená čerpání
Zdravotní benefity bývají ve firemním rozpočtu nemalou položkou. Zaměstnavatelé většinou sledují, kolik za ně zaplatí. Méně často už to, kolik lidí je opravdu využije.
Před začátkem roku 2027 bych doporučila tyto tři kroky:
- Zmapovat současné zdravotní benefity: na co jdou peníze a kolik zaměstnanců je skutečně čerpá.
- Rozhodnout, kde mají peníze největší smysl. Jsem přesvědčená, že v prevenci a navazující zdravotní péči.
- Připravit program se zdravotnickým a daňovým partnerem a promítnout ho do vnitřního předpisu.
Prevence má ještě jednu výhodu, kterou žádný daňový paragraf nepočítá. Karta do posilovny nebo příspěvek na dovolenou je dnes standard. Když firma zaplatí vyšetření, které může včas odhalit nemoc srdce nebo jiné onemocnění, zaměstnanci poznají, že firmě o ně skutečně jde.
O MyClinic
MyClinic je soukromá klinika v Praze 6. Poskytuje ambulantní péči v desítkách specializací a provozuje centrum jednodenní chirurgie. Zaměstnavatelům zajišťuje péči o zdraví zaměstnanců formou ročních programů, preventivních screeningů a Dnů zdraví na pracovišti. Více na myclinic.cz a onedaysurgery.cz.